


考えが甘かったです…44歳でサイドFIREに踏み切った〈資産5,000万円〉独身男性の大誤算。5年後、「会社員に戻りたい」と後悔したワケ【CFPが解説】

近年、資産運用による収入と労働収入を組み合わせ、早期退職を目指す「サイドFIRE」に関心が集まっています。しかし、十分な資産を築いたつもりでも、独立後の収入減少や生活費の増加、相場の下落などによって、計画が崩れることもあります。本記事では、44歳のときに5,000万円の資産を手に会社を辞めたものの、5年後に資産残高が1,500万円まで激減してしまった男性の事例をもとに、サイドFIREを検討する際に注意したいポイントについて、辻本剛士CFPが解説します。
「5,000万円あれば辞められる」44歳でサイドFIREを決断
タケシさん(仮名・49歳)が、早期退職をして「サイドFIRE」の道を選んだのは5年前、44歳のときのことです。
当時、大手製薬メーカーに勤務していたタケシさんの年収は約1,200万円。また、本業の傍ら、クラウドソーシングでライターや動画編集の仕事を請け負い、月5万円ほどの副収入も得ています。貯金やNISAなどを合わせた資産は3,000万円ほどありました。
そんななか、当時の株式市場の上昇によって資産は4,000万円ほどに増加。さらに勤務先で希望退職者の募集が始まり、退職金を含めると資産は約5,000万円になることがわかりました。
「5,000万円もあれば、会社を辞めても生活できるんじゃないか?」
そこでタケシさんが考えたのが、資産運用と仕事を組み合わせた「サイドFIRE」です。
5,000万円を年利4%で運用できれば、年間200万円、月換算で約17万円の運用収益を得られる計算です。生活費は月35万円ほどなので、残り18万円を仕事で稼げば生活できます。
「副業でも月5万円稼げている。会社を辞めて本業にすれば、月18万円くらいなら稼げるだろう」
そう考えたタケシさんは希望退職に応募し、会社を退職しました。5,000万円の資産を手に、タケシさんのサイドFIRE生活が始まったのでした。
毎月10万円の赤字が続く…資産5,000万円で始めた「サイドFIRE」の誤算
退職後、まずは副業で経験のあったライターの仕事を本業にしますが、1年目の売上は月5~10万円程度にとどまりました。それでも「まだ独立したばかりだから仕方ない」と楽観的に考えるタケシさん。
しかし、2年目以降も状況は変わらず、毎月の売上は5~10万円程度にとどまります。
さらに、個人事業主になると、税金や社会保険料に加え、機器代、通信費、仕事で使用する各種サービスの利用料なども自分で負担しなければなりません。当初は月18万円ほどを仕事で稼ぐ計画でしたが、実際の売上はその水準に届かず、家計では毎月10万円以上の赤字が続きました。
そこで、ライター以外にも動画編集やアフィリエイト、せどりなどに挑戦しますが、思うような収入にはつながりませんでした。収入を増やそうと仕事量を増やしたものの、夜中まで仕事をする日も増え、次第に「セルフブラック」ともいえる働き方になっていきます。
一方、支出も当初の想定から変化していきます。マンションの修繕積立金の増額や、物価上昇などによって生活費が増加。さらに、会社員時代の高収入に対する初年度の税金や社会保険料が負担となりました。現状を打破しようと焦って手を出した新規事業への投資でも1,000万円以上を失い、そこに株式相場の下落も重なって、5,000万円あった資産は急速に目減りしていきました。
途中からスキマバイトやフードデリバリーなどの仕事も始めましたが、それでも毎月10万円以上の赤字が続きます。
「残り1,500万円…」5年後、直面した厳しい現実
そして5年後、資産残高を確認したタケシさんは青ざめます。
「残り1,500万円……」
ある日、フードデリバリーの仕事中、かつての同僚たちが楽しそうに店で食事をしている姿を目にしました。
「会社員に戻りたい……」
自由な生活を求めて始めたサイドFIREでしたが、タケシさんが思い描いていた生活とは大きく異なるものになっていました。
【CFPが解説】「サイドFIRE」で見落としがちなリスク
近年は、サイドFIREといった生活スタイルに関心を持つ方が増えつつあります。サイドFIREとは、資産運用による収入を得ながら、不足する生活費を労働収入で補う生活スタイルです。
日本財団ジャーナルが公表した「18歳意識調査」によると、「兼業・副業・パラレルキャリア」に関心がある人は約6割。「早期退職/FIRE」や「不労所得生活」についても、半数近くが関心を示しています。
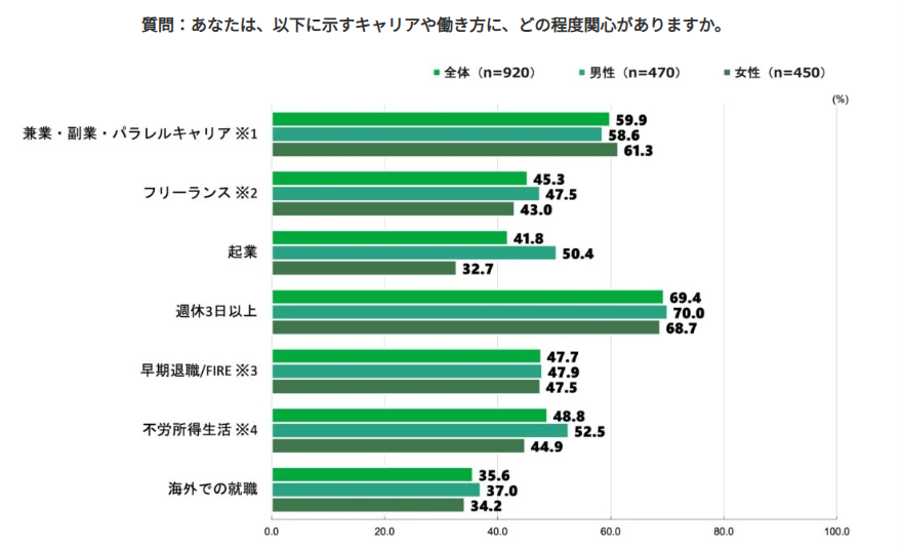
出典:日本財団ジャーナル 若者の価値観から考える、個人の幸せな人生と地方創生を両立するヒント ~日本財団18歳意識調査アンケートより~
タケシさんの場合、毎月の生活費35万円に対して、資産運用による収益を月約17万円と見込み、不足する18万円を仕事で稼げば生活できると考えていました。
しかし、独立後に毎月18万円以上の収益を安定して得られるとは限りません。特に会社員時代とは関係のない仕事に挑戦する場合、実績や取引先を一から作る必要があり、収入が安定するまで時間がかかることもあります。
また、個人事業主になると、次のような支出も自分で負担する必要があります。
・税金や社会保険料
・税理士などの専門家に支払う費用
・パソコンなどの事務機器や消耗品費
・広告などの営業費用
・取引先との接待交際費
・仕事に必要な交通費
さらに、物価上昇や修繕積立金の増額などで、生活費が増えることもあります。株式相場が下落すれば、運用資産そのものが減少する可能性もあるでしょう。
サイドFIREを検討する際は、現在の資産額や生活費だけで判断せず、将来の収入や支出、資産価格の変動なども考慮し、余裕を持った資金計画を立てることが大切です。
「考えが甘かった…」現在は再就職で年収半減。余裕を持った資金計画の重要性
その後も資産の減少は止まらず、タケシさんは「このままでは老後の生活まで危なくなる」と考え、サイドFIREを諦めて会社員に戻ることを決意しました。
しかし、会社員として数年間のブランクもあり、以前と同じ条件での再就職は難しい状況でした。ようやく見つけた再就職先の年収は、以前の1,200万円の半分以下です。
「5,000万円あれば大丈夫だと思っていたけど、考えが甘かった……」
タケシさんは今回の経験から、サイドFIREは決して簡単なものではないと痛感したといいます。
サイドFIREは、会社に縛られない働き方を実現できる選択肢の一つです。一方で、一度会社を離れると、以前と同じ働き方や収入に戻れるとは限りません。目の前の資産額だけで判断せず、その後の人生まで見据えたうえで、慎重に検討しましょう。
辻本 剛士
神戸・辻本FP合同会社
代表/CFP
※個人情報保護の観点から、登場人物の情報を一部変更しています。
